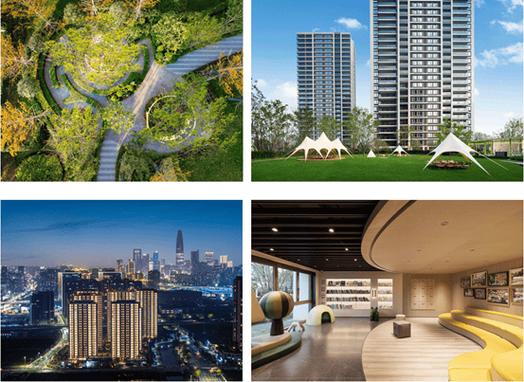
房地产回归产品时代 投资增速连续回落下的行业变局
对于习惯了“高周转、高杠杆、高增长”的房地产行业而言,过去三个月的数据如同一盆冷水,让市场各方清醒地认识到:那个依靠规模扩张就能轻松盈利的时代,正在加速离场。
国家统计局数据显示,房地产开发投资增速已连续3个月回落。这一趋势并非短暂波动,而是行业深度调整的清晰信号。与此一个更本质的变化正在发生:当金融红利、土地红利逐渐消退,房地产竞争正从“拼钱、拼地、拼速度”全面转向“拼产品、拼品质、拼服务”。行业,正在回归产品本身。
一、增速回落:不是意外,而是必然
房地产开发投资增速的持续回落,首先与宏观资金面的收紧直接相关。在“房住不炒”和“三道红线”等政策框架下,房企融资渠道全面收窄,过去依赖高负债驱动投资的模式难以为继。销售端持续降温,商品房销售面积和销售额同比下滑,导致房企回款压力加大,拿地和新开工意愿自然减弱。更为关键的是,市场预期已经发生变化。购房者不再盲目追涨,投资投机需求被有效抑制,真正的自住需求成为市场主力。这种需求结构的变化,倒逼开发投资从“增量扩张”转向“存量优化”。
因此,增速回落并非政策的“误伤”,而是行业从非理性繁荣走向理性发展的必经阶段。速度降下来,质量才有机会提上去。
二、从“规模竞赛”到“产品竞争”
过去二十年,房地产行业的核心竞争力可以概括为三点:拿地能力、融资能力、销售能力。谁能在最短时间内撬动最多的资金和土地,谁就能在规模排行榜上占据前列。产品本身,反而成了最容易被牺牲的一环——户型千篇一律、质量参差不齐、配套承诺落空等现象屡见不鲜。
当行业投资增速回落、利润空间收窄、购房者日益挑剔,这套逻辑彻底失效。今天的市场正在用最残酷的方式惩罚那些不重视产品的企业:同地段、同价位的两个楼盘,一个因为户型合理、精装用心、社区配套完善而热销,另一个则可能因为质量粗糙、设计陈旧而无人问津。购房者用脚投票,让“产品力”第一次成为决定项目成败的核心变量。
与此土地、金融等资源的获取难度对所有企业来说都在加大,差异化优势很难再从外部资源中寻找。剩下的唯一出路,就是向内求索——把产品做好。这是一条更难走的路,也是一条更正确的路。
三、产品本身,意味着什么?
回归产品本身,不是一句空洞的口号,它需要房企在多个维度上真正发力。
第一,户型与空间设计要回归居住本质。 在刚需和改善型需求成为主流的背景下,每一平方米都应该被高效利用。合理的动线、充足的采光、灵活的收纳、可变的空间——这些看似基础的要求,恰恰是许多项目长期忽略的。
第二,建造质量与用材用料不能妥协。 告别“能省则省”的粗放模式,重新审视墙体、防水、隔音、门窗等基础环节。住房是寿命长达几十年的耐用消费品,质量一旦出问题,品牌信誉便很难挽回。
第三,社区配套与服务需要真正兑现。 会所、绿化、车位、物业服务……这些不是销售时的“话术”,而是入住后的日常体验。敢于在交付后持续投入的房企,才有可能赢得口碑和复购。
第四,绿色、健康、智能要从概念走向落地。 购房者对居住品质的要求在升级,新风系统、节能材料、智能安防等不应只是高端楼盘的专属,而应逐步成为主流产品的标配。
四、阵痛之后,谁能胜出?
增速回落和竞争转向,必然带来行业洗牌。一些依靠高杠杆扩张、产品力薄弱的企业将加速出清,而另一批深耕产品、注重口碑的企业则会获得更大的市场份额。这对于整个行业而言,并非坏事——当资源向优质企业集中,行业整体的产品水平和服务标准才会提升。
对房企来说,需要放弃对“规模排名”的执念,转而追求“单盘高效益、品牌高溢价”。对购房者来说,这意味着在未来可以买到更好的房子、享受到更好的服务。对城市来说,这意味着更少的建筑垃圾和废弃项目,更多的品质住区和活力社区。
五、
房地产开发投资增速连续回落,表面看是行业的冬天,实质上却是迈向成熟的转折点。当行业的潮水退去,拼速度、拼胆量的时代结束了,拼产品、拼内功的时代才刚刚开始。真正愿意沉下心来打磨产品的企业,将在下一个周期中占据领先位置。而那些始终把购房者需求放在第一位的项目,才是穿越周期的硬通货。
房地产回归产品本身,这条路其实只是回到了原点:造好房子,本就该是这个行业最根本的使命。
如若转载,请注明出处:http://www.jinghantiandi.com/product/45.html
更新时间:2026-09-21 02:44:50